Cara Kira Potongan Gaji Penjawat Awam untuk Kelayakan Pinjaman Peribadi (Had 60%)
Sebelum memohon pembiayaan peribadi, soalan pertama yang biasa ditanya ialah: “Berapa banyak saya layak?” Bagi penjawat awam, jawapannya bermula dengan satu peraturan penting, iaitu had potongan gaji 60%. Artikel ini menerangkan cara mengira potongan gaji anda sendiri, langkah demi langkah, menggunakan slip gaji.
Pengiraan di sini ialah anggaran awal sahaja. Keputusan sebenar, jumlah pembiayaan dan kadar tetap ditentukan oleh bank atau institusi pembiayaan selepas penilaian penuh.
Apa itu had potongan gaji 60%?
Jabatan Akauntan Negara Malaysia (JANM) menguatkuasakan peraturan JPA dan Kementerian Kewangan supaya pendapatan bersih penjawat awam berbaki sekurang-kurangnya 40% daripada gaji bulanan. Maksudnya, jumlah semua potongan dalam slip gaji tidak boleh melebihi 60%.
Mengikut soalan lazim JANM, peratus potongan dikira begini:
Peratus potongan = Jumlah potongan ÷ (Gaji pokok + Elaun tetap) × 100
Jika potongan melebihi 60%, sistem gaji JANM akan mengikut susunan keutamaan, dan sebahagian potongan (contohnya pinjaman) mungkin tidak dibuat melalui gaji. Penjawat awam kemudian perlu membayarnya sendiri kepada pihak berkenaan. Inilah sebabnya bank dan institusi pembiayaan menyemak ruang 60% ini sebelum meluluskan pembiayaan dengan potongan gaji.
Maklumat yang anda perlukan daripada slip gaji
Sediakan slip gaji terkini dan cari tiga angka ini:
- Gaji pokok: gaji asas bulanan anda.
- Elaun tetap: elaun yang dibayar setiap bulan, seperti yang tercatat dalam slip gaji. Bayaran tidak tetap seperti kerja lebih masa biasanya tidak dikira.
- Jumlah potongan: semua potongan dalam slip gaji, termasuk cukai (PCB), KWSP (jika ada), zakat, pinjaman, koperasi, takaful dan potongan lain.
Penyata emolumen bulanan penjawat awam Persekutuan biasanya sudah memaparkan peratus potongan semasa, jadi anda boleh menggunakannya untuk menyemak semula pengiraan anda.
Cara kira potongan gaji penjawat awam: langkah demi langkah
Kita guna contoh ini: gaji pokok RM3,200, elaun tetap RM800, jumlah potongan sedia ada RM1,200, bertugas di kawasan bandar.
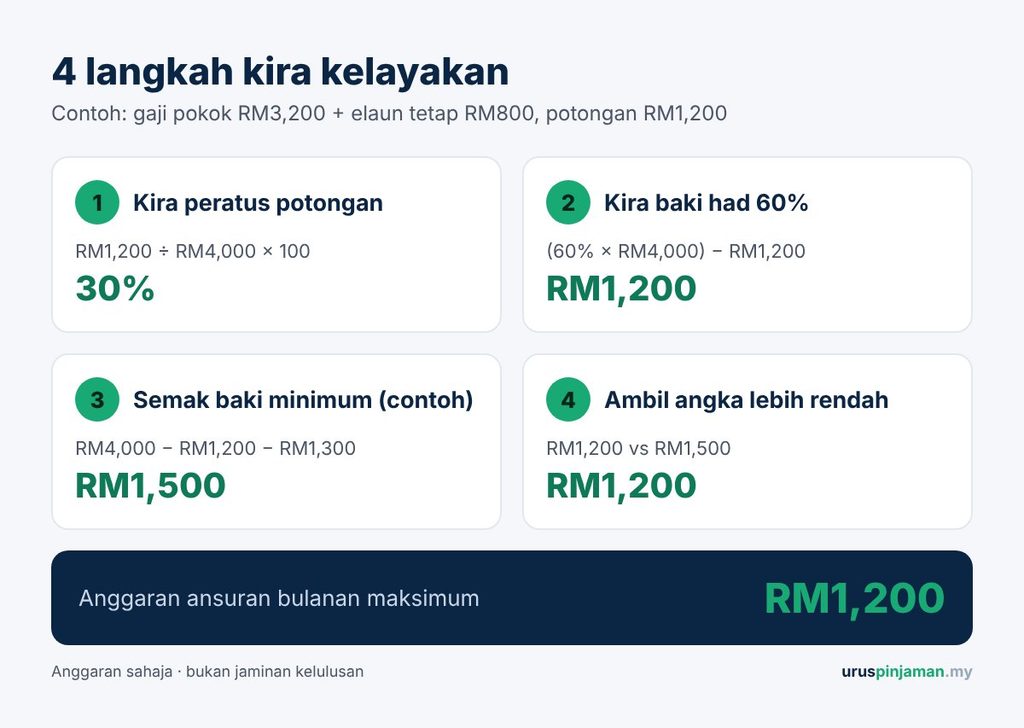
Langkah 1: Kira peratus potongan semasa
Gaji pokok + elaun tetap = RM3,200 + RM800 = RM4,000
Peratus potongan = RM1,200 ÷ RM4,000 × 100 = 30%
Langkah 2: Kira baki ruang sehingga 60%
Had 60% = 60% × RM4,000 = RM2,400
Baki ruang = RM2,400 − RM1,200 = RM1,200
Angka ini ialah anggaran ansuran bulanan maksimum untuk pembiayaan baharu jika hanya had 60% diambil kira.
Langkah 3: Semak baki pendapatan minimum
Selain had 60%, sesetengah bank juga memastikan anda masih ada baki pendapatan yang mencukupi selepas ansuran baharu. Jumlah minimum ini ditetapkan oleh setiap institusi, biasanya berbeza mengikut lokasi bertugas (bandar atau luar bandar), dan boleh berubah dari semasa ke semasa.
Sebagai contoh, jika baki minimum ialah RM1,300:
RM4,000 − RM1,200 − RM1,300 = RM1,500
Langkah 4: Ambil angka yang lebih rendah
Bandingkan keputusan Langkah 2 (RM1,200) dan Langkah 3 (RM1,500). Angka yang lebih rendah menjadi had anda. Dalam contoh ini, anggaran ansuran bulanan maksimum ialah RM1,200. Jika keputusan negatif, bermakna tiada ruang untuk ansuran baharu buat masa ini.
| Perkara | Pengiraan | Keputusan |
|---|---|---|
| Gaji pokok + elaun tetap | RM3,200 + RM800 | RM4,000 |
| Peratus potongan semasa | RM1,200 ÷ RM4,000 | 30% |
| Baki ruang had 60% | RM2,400 − RM1,200 | RM1,200 |
| Baki selepas pendapatan minimum (contoh) | RM4,000 − RM1,200 − RM1,300 | RM1,500 |
| Anggaran ansuran maksimum | Angka lebih rendah | RM1,200 |
Bagaimana overlap menambah kelayakan
Jika anda sudah ada pinjaman peribadi melalui potongan gaji, pembiayaan baharu boleh digunakan untuk menyelesaikan pinjaman lama itu (dikenali sebagai overlap). Potongan pinjaman yang akan ditutup boleh ditambah semula ke dalam pengiraan.
Contoh: dalam potongan RM1,200 tadi, RM400 ialah ansuran pinjaman yang akan diselesaikan.
- Baki ruang had 60% = RM2,400 − RM1,200 + RM400 = RM1,600
- Baki selepas pendapatan minimum = RM4,000 − RM1,200 − RM1,300 + RM400 = RM1,900
- Anggaran ansuran maksimum = RM1,600
Ingat, sebahagian daripada pembiayaan baharu akan digunakan untuk menyelesaikan pinjaman lama, jadi wang tunai yang anda terima adalah lebih rendah daripada jumlah pembiayaan.
Dari ansuran ke jumlah pembiayaan
Ansuran bulanan maksimum belum memberitahu jumlah pembiayaan. Jumlah sebenar bergantung kepada kadar keuntungan dan tempoh yang ditawarkan oleh institusi kepada anda. Dengan ansuran yang sama, tempoh lebih panjang biasanya memberi jumlah lebih tinggi, tetapi jumlah keuntungan yang dibayar juga lebih tinggi.
Kadar berbeza mengikut institusi, pakej dan profil pemohon, jadi kami tidak memaparkan jumlah pembiayaan dalam kalkulator. Angka ini disemak berdasarkan jadual semasa institusi selepas anda menghantar slip gaji.
Faktor lain yang mempengaruhi kelulusan
Lulus pengiraan 60% tidak bermakna permohonan pasti lulus. Institusi juga menilai:
- Komitmen di luar slip gaji: kad kredit, pinjaman kereta, pinjaman rumah dan lain-lain dalam rekod CCRIS atau CTOS.
- Rekod pembayaran: tunggakan atau bayaran lewat boleh menjejaskan penilaian.
- Umur dan baki tempoh perkhidmatan: mempengaruhi tempoh maksimum pembiayaan.
- Jenis lantikan: tetap, kontrak atau sementara; setiap institusi ada syarat sendiri.
- Polisi semasa institusi: syarat boleh berubah dari semasa ke semasa.
Oleh itu, keputusan sebenar boleh lebih rendah daripada anggaran.
Kesilapan biasa semasa mengira
- Guna gaji bersih. Pengiraan bermula dengan gaji pokok + elaun tetap, bukan jumlah yang masuk ke akaun bank.
- Anggap 60% gaji boleh jadi ansuran baharu. Had 60% merangkumi semua potongan sedia ada. Yang tinggal untuk ansuran baharu hanyalah baki ruangnya.
- Masukkan elaun tidak tetap. Bayaran yang berubah-ubah setiap bulan biasanya tidak diambil kira.
- Lupa pinjaman perumahan. Bagi pengiraan had 60% JANM, pinjaman perumahan dikecualikan, tetapi institusi pembiayaan masih menilai semua komitmen anda.
Soalan lazim
Adakah had 60% sama untuk semua bank dan koperasi?
Had 60% ialah peraturan potongan gaji penjawat awam, jadi ia terpakai kepada pembiayaan melalui potongan gaji. Namun setiap institusi boleh menambah syarat sendiri, seperti baki pendapatan minimum dan penilaian CCRIS.
Potongan saya sudah melebihi 60%. Masih boleh memohon?
Pembiayaan baharu dengan potongan gaji biasanya sukar jika tiada baki ruang. Dalam sesetengah kes, overlap atau penyatuan hutang boleh menyusun semula potongan, tetapi ia bergantung kepada jenis pinjaman sedia ada dan penilaian institusi.
Adakah had ini akan berubah?
Pada Februari 2025, Ketua Pengarah Jabatan Insolvensi mencadangkan had ini dikaji semula dan diturunkan kepada 55%. Artikel ini menggunakan had 60% seperti dalam soalan lazim JANM. Jika ada pekeliling baharu, artikel ini akan dikemas kini.
Adakah semakan kelayakan dikenakan bayaran?
Tidak. Semakan awal adalah percuma dan tiada yuran pendahuluan.
Semak anggaran anda sekarang
Gunakan kalkulator kelayakan untuk mengira anggaran ansuran bulanan maksimum anda dalam beberapa saat. Kalkulator berjalan dalam pelayar anda sahaja dan tidak menyimpan sebarang data.
Untuk semakan lebih tepat, hantar 1 slip gaji terkini melalui WhatsApp. Saya akan kira kelayakan dan cadangkan pilihan pembiayaan yang sesuai.
Penafian: Uruspinjaman.my bukan bank, koperasi atau pemberi pembiayaan. Semua pengiraan dalam artikel ini ialah anggaran dan bukan jaminan kelulusan. Keputusan akhir, jumlah dan kadar tertakluk kepada penilaian institusi pembiayaan.
Rujukan
Ditulis oleh Rizwan
Ejen Pembiayaan Peribadi Penjawat Awam. SSM 202403157871 (003612634-T).